Nederlands
NL


De Franse rente lijkt niet te stoppen. Vrijdag doorbrak de tienjaarsrente de grens van 5 procent en het verschil met Duitsland is het grootst sinds de eurocrisis. Volgens econoom Robin Brooks is het zover: "Frankrijk zit nu in een schuldencrisis." Wat kunnen we verwachten en welke oplossingen zijn er?
Frankrijk, en daarmee de hele eurozone, heeft een serieus probleem. Vrijdagmiddag doorbrak de Franse tienjaarsrente de belangrijke grens van 5 procent. Aan het begin van de zomer was dat nog 3,51 procent. Wanneer een prominente politicus openlijk spreekt over het 'verbranden' van staatsschuld, zoals Jean-Luc Mélenchon deze zomer deed, loopt de rente op en worden de problemen alleen maar groter. Wie had dat nou kunnen zien aankomen?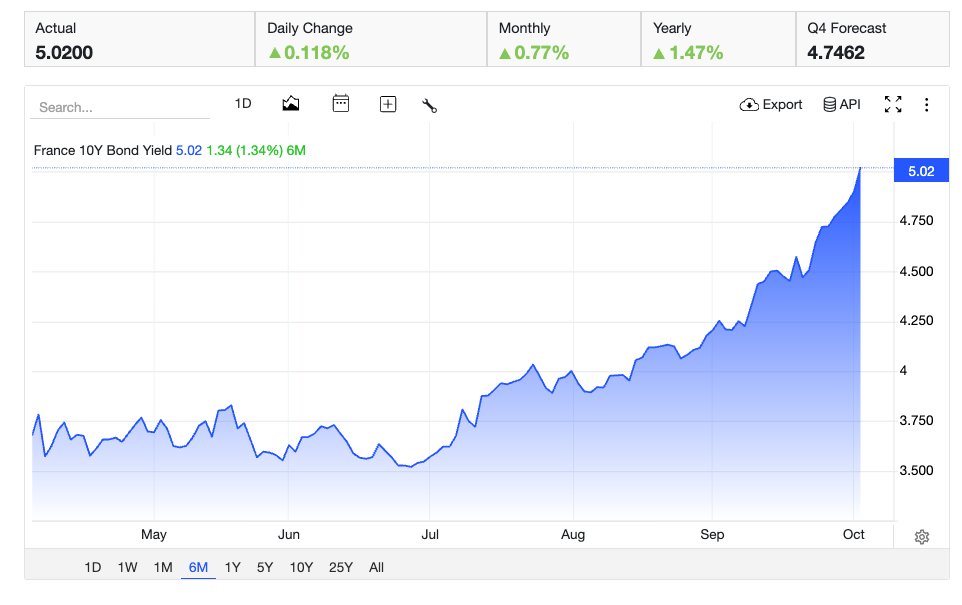 Franse tienjaarsrente stijgt naar 5 procent (bron: Tradingeconomics)
De markt lijkt eindelijk te beseffen dat Frankrijk zijn problemen niet zomaar zelf gaat oplossen. Wij schreven daar vorig jaar al meerdere artikelen over. Natuurlijk stijgen de rentes wereldwijd, maar de Franse rente stijgt een stuk harder. De spread, het verschil tussen de Franse en de Duitse tienjaarsrente, schiet verticaal omhoog en staat inmiddels op zo'n 1,5 procentpunt. Dat is het hoogste niveau sinds 2011, toen de eurocrisis in volle gang was.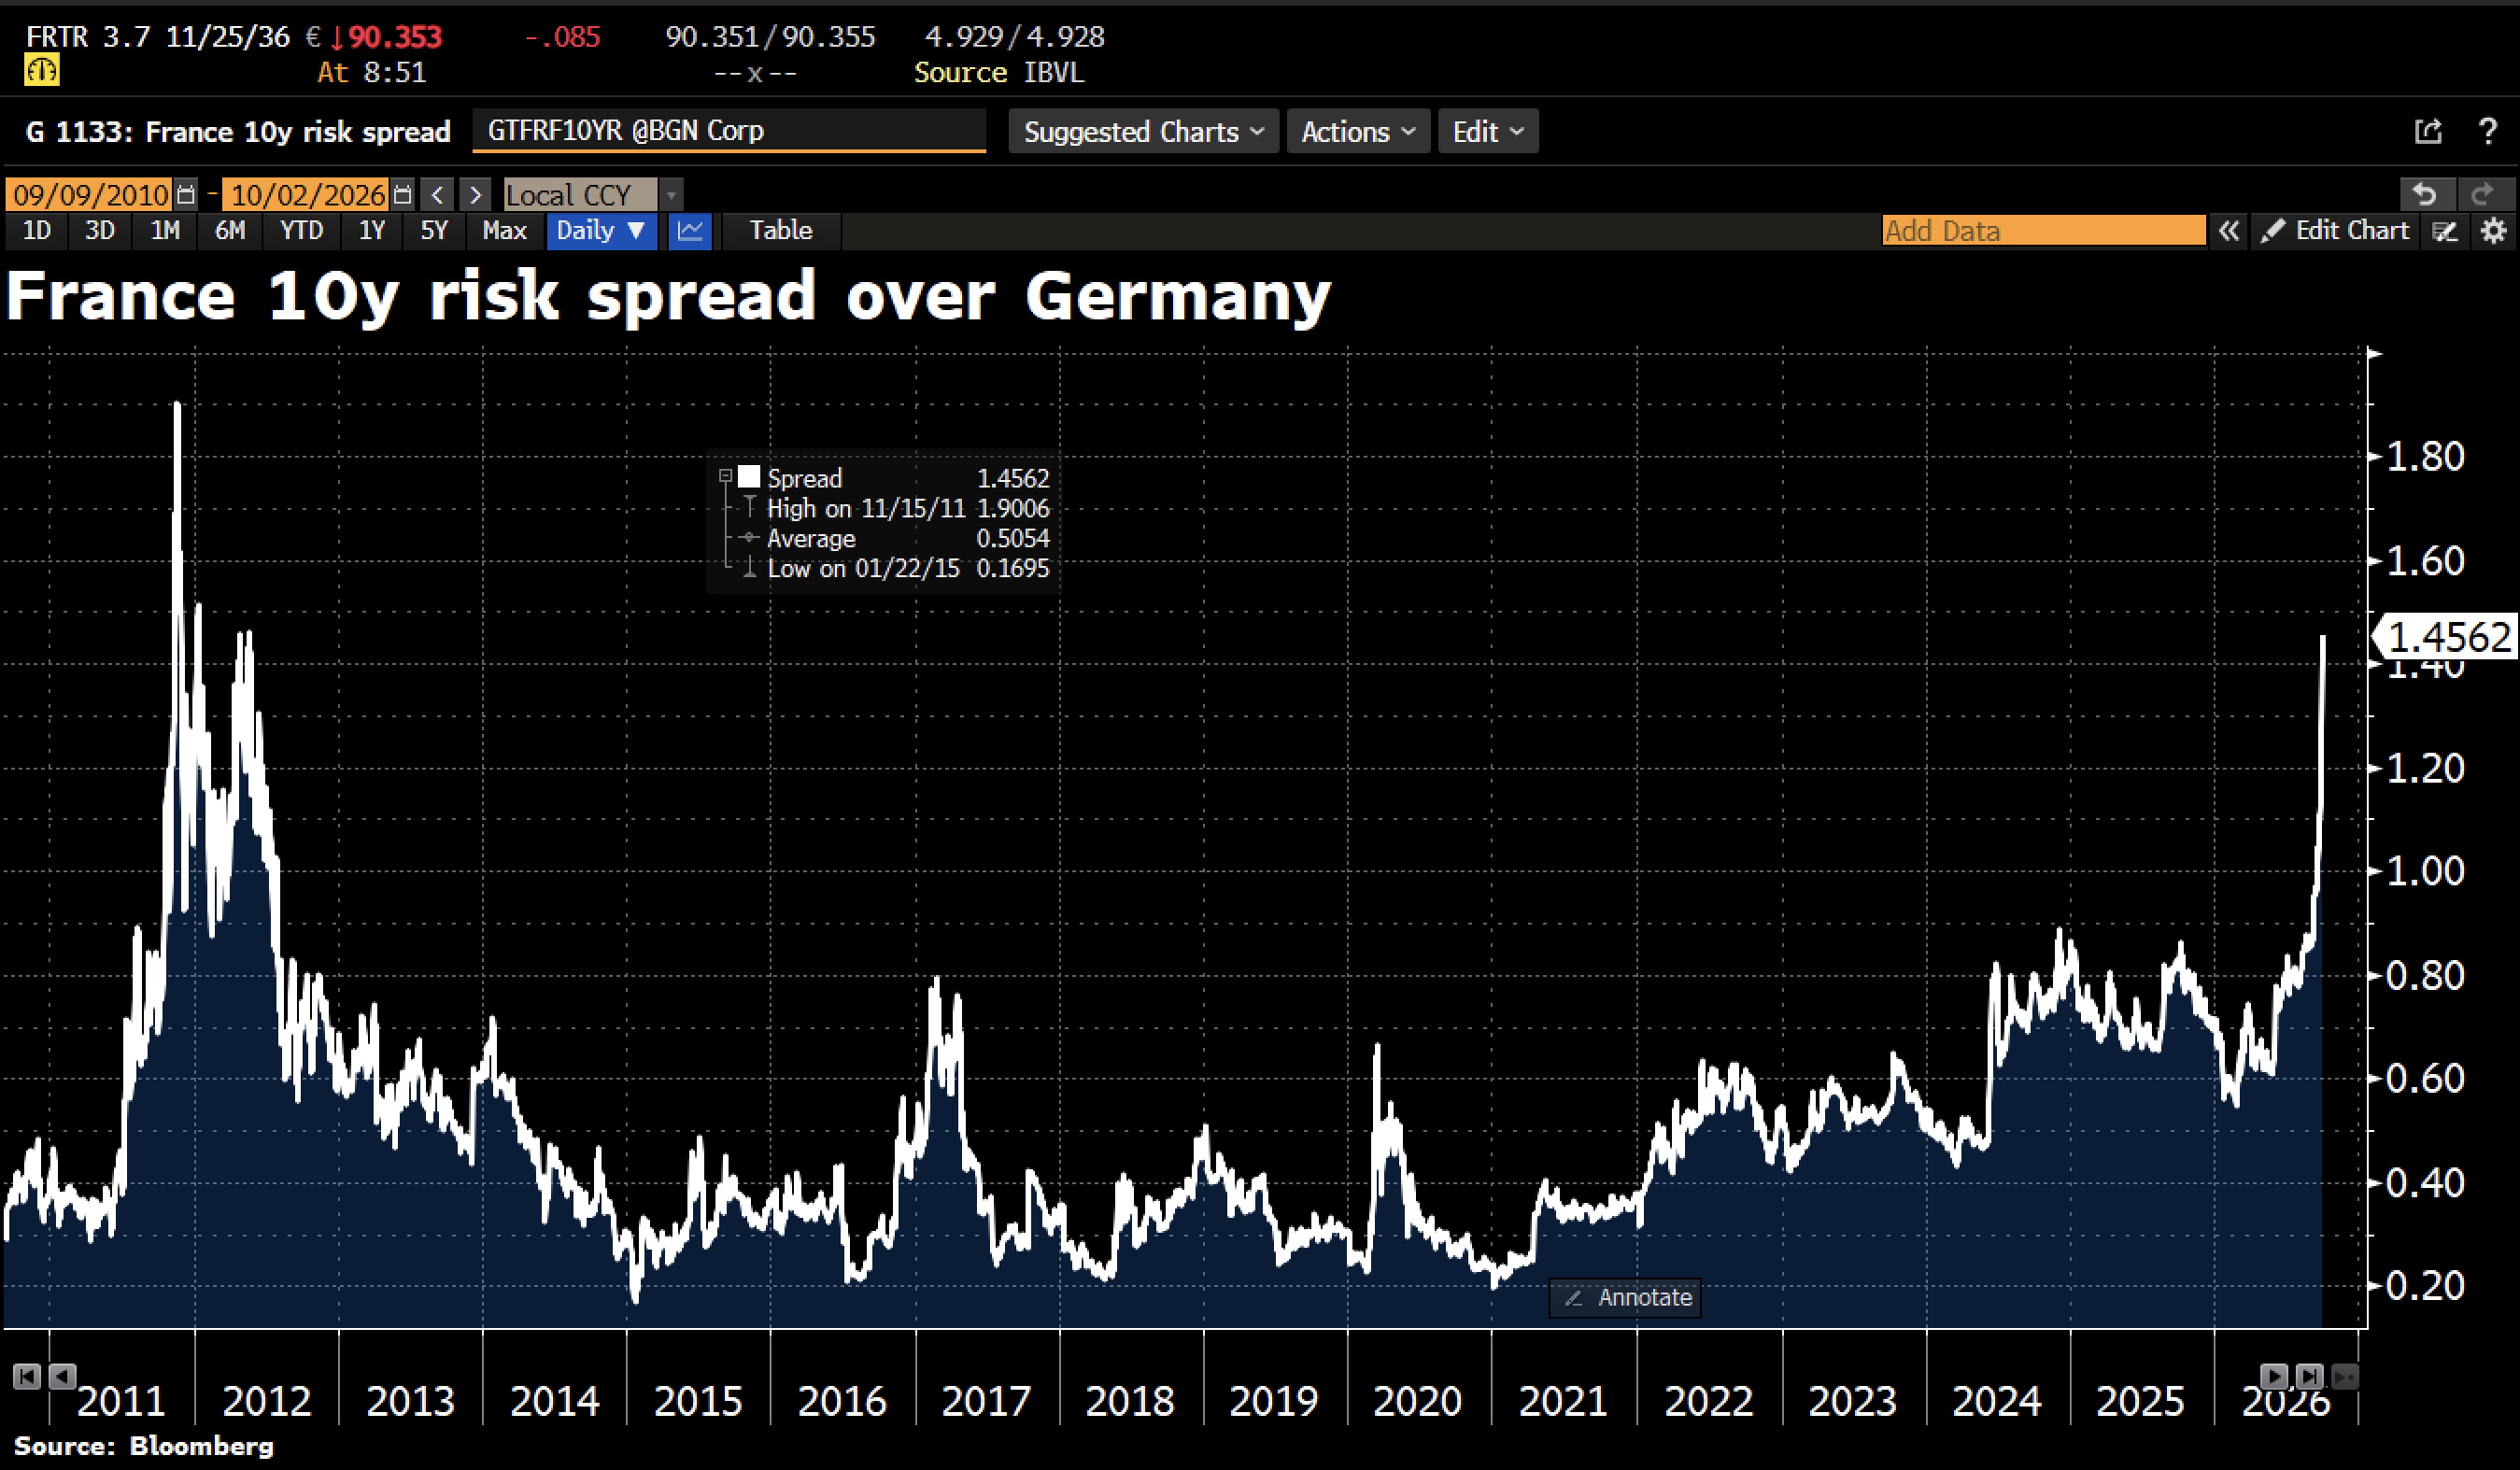
De spread terug op niveau eurocrisis (bron: Holger Zschaepitz)
Volgens Bloomberg kunnen andere eurolanden worden meegesleurd als Frankrijk zijn begroting niet snel op orde krijgt. Beleggers kunnen dan ook van andere landen met hoge schulden meer rente gaan vragen. Met een staatsschuld van bijna 120 procent van het bbp, een begrotingstekort van 5,4 procent, overheidsuitgaven van ruim 57 procent van het bbp, een economie die nauwelijks groeit, enorme ongedekte verplichtingen (denk aan de pensioenen) en een politiek die muurvast zit, lijkt een onhoudbaar hoge rente nodig om Frankrijk tot hervormen en bezuinigen te dwingen.
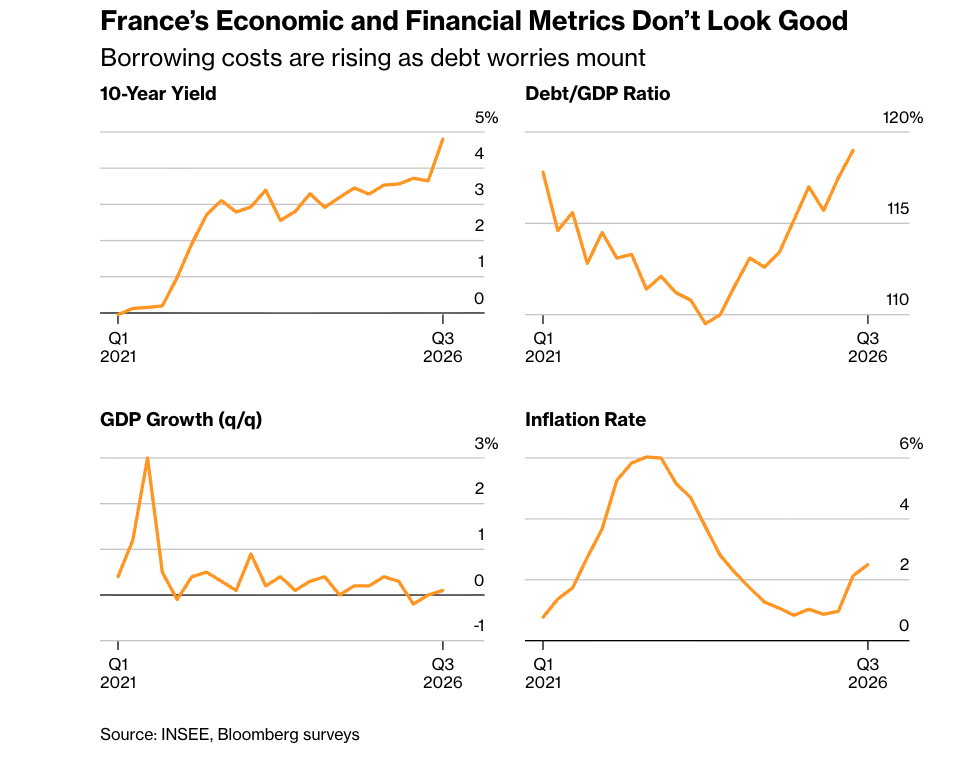 De Franse economie in vier grafieken (bron: Bloomberg)
Om de markt gerust te stellen presenteerde de Franse minderheidsregering donderdag een plan om het begrotingstekort terug te dringen naar 5 procent, nog altijd ruim boven de afgesproken 3 procent. De regering wil de begroting met 43 miljard euro verbeteren, waarvan ruim een derde uit belastingverhogingen moet komen. Of dat lukt, is zeer de vraag. Zoals de vaste lezer weet, liepen eerdere bezuinigingsplannen ook al stuk. En nu de rente vrijdag verder oploopt, lijkt de markt er ook weinig vertrouwen in te hebben. Richting de presidentsverkiezingen in april en mei gaat Frankrijk bovendien waarschijnlijk een zeer onzekere tijd tegemoet.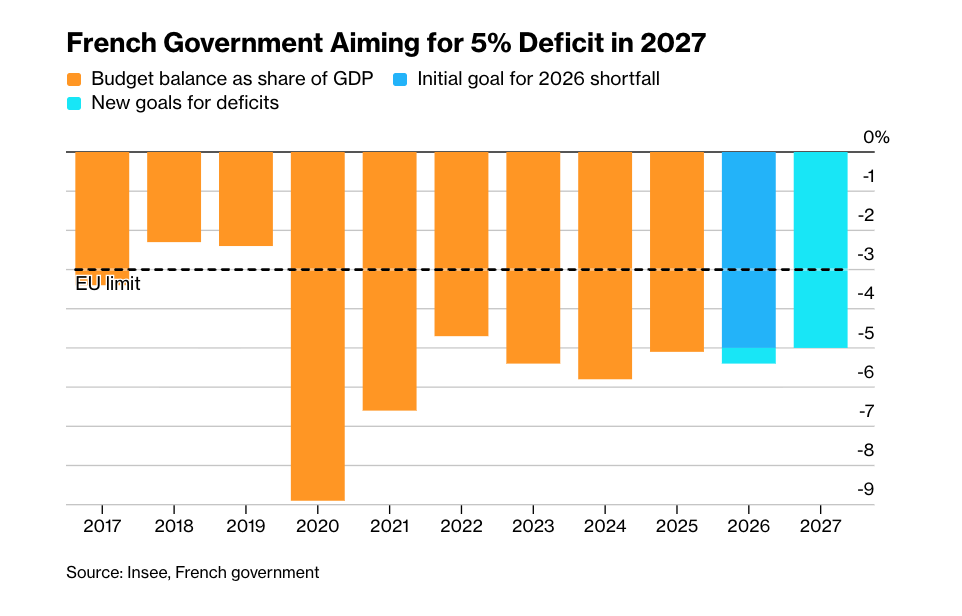
Ontwikkeling Franse begrotingstekort (bron: Bloomberg)
De Franse staat wil volgend jaar 340 miljard euro lenen, een recordbedrag, om het tekort te financieren en aflopende leningen te herfinancieren. De rentelasten lopen in 2027 op tot 91 miljard euro, bijna 3 procent van de hele economie. Dat is meer dan Frankrijk uitgeeft aan defensie, en ook meer dan aan onderwijs.
Marine Le Pen, koploper in de peilingen voor de presidentsverkiezingen, stelde donderdag voor om een gouden begrotingsregel in de Franse grondwet op te nemen, mogelijk ook om de markten gerust te stellen. Die regel moet toekomstige regeringen dwingen het tekort terug te brengen: naar 4,9 procent in 2027 en daarna elk jaar met een half procentpunt. Als ze in mei wint, wil ze er een referendum over houden. Of het realistisch is, valt te betwijfelen. De rente stijgt in ieder geval niet heel rustig verder.
Marine Le Pen (bron: EP/Flickr)
Kan dit nog lang goed gaan? "Volgens mij niet!" schrijft econoom Han de Jong vandaag in zijn wekelijkse macrocommentaar. Hij vreest dat de ECB uiteindelijk ingrijpt door Franse staatsobligaties op te kopen om de rente omlaag te drukken. Dat gaat ten koste van haar belangrijkste taak, het bewaken van prijsstabiliteit. Met andere woorden: verwacht geldontwaarding.
Han de Jong is niet de enige die dat denkt. "Frankrijk zit nu in een schuldencrisis", schrijft econoom Robin Brooks. Hij wijst ook naar de ECB als schuldige. Doordat de ECB eerder ingreep om de rente van Italië en Spanje te drukken, verdween de prikkel om te hervormen. Volgens Brooks begon dat eerder al met de beroemde "whatever it takes"-speech van Mario Draghi in 2012. Frankrijk had zijn begroting volgens hem allang op orde moeten brengen, maar politici reageren nu eenmaal op prikkels. En die prikkel is in de eurozone duidelijk: komt de staatsschuld van een land onder druk, dan schiet de ECB te hulp, omdat ze vreest voor haar eigen voortbestaan.
Brooks komt ook met een radicale oplossing: verbied de ECB om nog actief te zijn op de markt voor staatsobligaties. Volgens hem leidt dat tot flinke onrust, maar het is de enige manier om de euro op de lange termijn te redden. Daarnaast vindt hij dat de vertegenwoordigers van landen met lage schulden, zoals Nederland, te laf (vrij vertaald) zijn geweest om tegen het zuiden met zijn hoge schulden in te gaan. Hij wil bestuurders ook na hun vertrek persoonlijk aanspreekbaar houden op de gevolgen van hun beleid.
Ondertussen zien we de inflatie in de eurozone verder stijgen van 3,2 procent in augustus naar 3,8 procent in september. Wordt vervolgd!