Nederlands
NL


De Chinese goudimport staat op het hoogste niveau sinds 2017 met 1.141 ton. Daarmee heeft het land tegen augustus al meer goud geïmporteerd dan in heel 2025. Samen met robuuste ETF-instroom zorgt deze goudvraag voor een sterke goudprijs die de tegenwind van hogere rentes weerstaat. Analisten noemen het opvallend dat goud zo sterk blijft, ondanks de renteverhoging van de Fed en hogere renteverwachtingen. Wat speelt hier?
Ja, sinds 2020 nemen de Chinese goudimporten fors toe. Na een daling in 2025 als gevolg van de hoge goudprijzen, schiet de Chinese vraag naar goud nu naar een nieuw record. De verklaring? Gedaalde goudprijzen en een sterke yuan geven het onder Chinese investeerders populaire goud flinke meewind. Zowel Chinese beleggers als de Chinese centrale bank (PBoC) zijn grote kopers. In augustus werd er door Chinese goud-ETF’s alleen al 44 ton goud toegevoegd, 18% meer dan het voorgaande jaar, en in diezelfde maand kocht de PBoC het meeste goud sinds 2023.
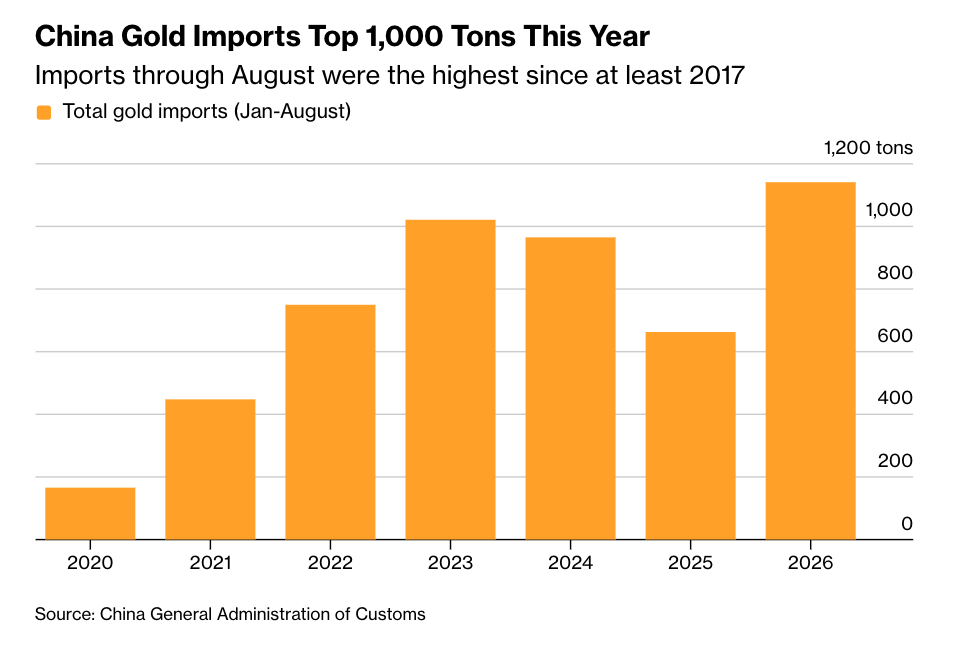 Goudimporten in tonnen van januari tot augustus. (Bron: Bloomberg).
Goud blijft tegenwind ervaren van de hogere renteverwachtingen en hogere olieprijzen. Vorige week verhoogde de Fed, de Amerikaanse centrale bank, de beleidsrente. Diverse analisten en journalisten vroegen zich daarna hardop af hoe de Fed de inflatie kan bestrijden door de economie af te remmen, terwijl die inflatie heel ergens anders uit voortkomt. De Amerikaanse inflatie wordt namelijk gedreven door drie zaken: hoge olieprijzen, Trumps importtarieven en de enorme investeringen in AI. Op dat laatste wil Trump zeker geen rem zetten.
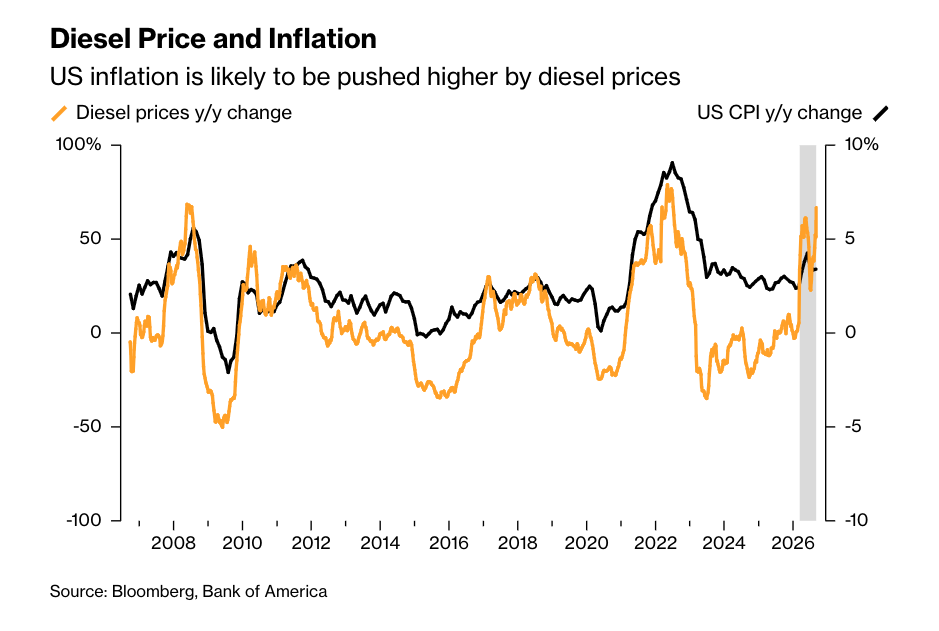 Hogere dieselprijzen (procentuele verandering jaar-op-jaar) in de gele lijn en Amerikaanse inflatie (CPI) (procentuele verandering jaar-op-jaar). (Bron: Bloomberg).
Vorige week zagen we de opmerkelijke oproep van de CEO’s van Anthropic (Claude) en OpenAI (ChatGPT) om AI-ontwikkelingen af te remmen om zo de risico’s van AI te beteugelen. Trump liet echter in zijn toespraak op de Algemene Vergadering van de Verenigde Naties weten niet van plan te zijn de groei van een ontwikkeling die groter is dan de industriële revolutie te beperken.
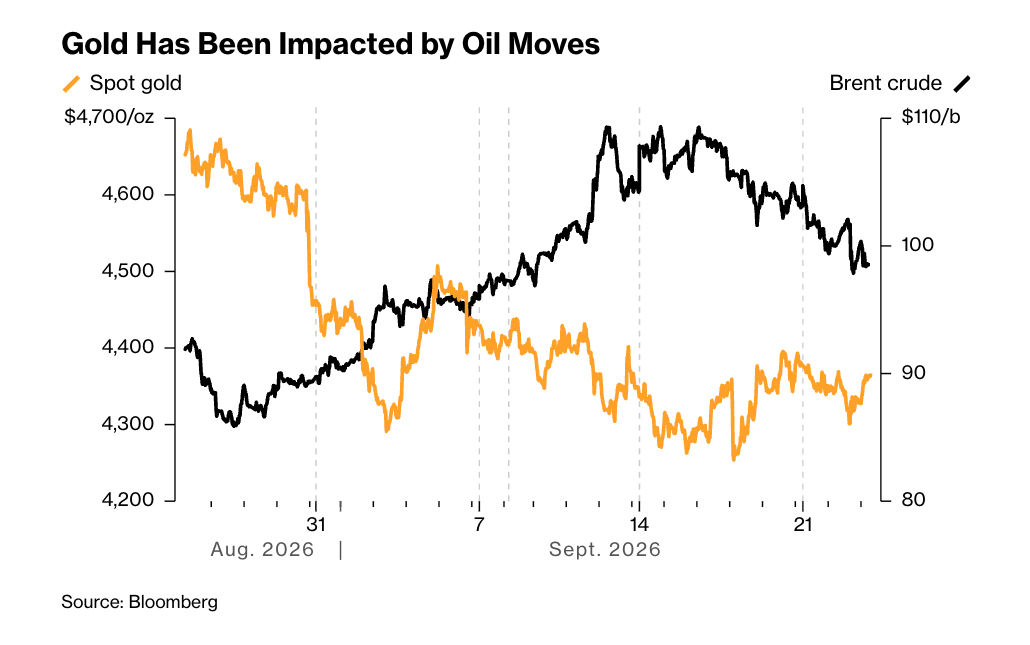 Goudprijs in de gele lijn in dollars per troy ounce (31,1 gram). Brent-olieprijs in de zwarte lijn. (Bron: Bloomberg).
In schril contrast met het doel van de Verenigde Naties uitte Trump nieuwe dreigementen tegen Iran in zijn toespraak voor de VN: “Komt er een akkoord met Iran dat het land de kans geeft zich opnieuw op te bouwen en sterker te worden dan ooit, misschien zelfs uit te groeien tot een van de belangrijkste landen in het Midden-Oosten of ter wereld, of vernietig ik de Islamitische Republiek, en wel snel?” zei Trump.
De aanhoudende spanningen in het Midden-Oosten houden de olieprijzen hoog, en verhogen de kans op een renteverhoging. Dit wordt veelal gezien als tegenwind voor goud. Ondanks de felle bewoordingen van Trump op 22 september, volgde een dag later toch weer nieuws van mogelijke nieuwe onderhandelingen tussen de VS en Iran. Vooralsnog lijken goud en olie tegengesteld aan elkaar te bewegen.
Goud “houdt opvallend goed stand” na de renteverhoging en de havikachtige vooruitzichten, schreef Ryan McKay, analist bij TD Securities, in een memo. “Hoewel een cyclus van renteverhogingen al in de markt is ingeprijsd, blijven de vooruitzichten voor edelmetalen over de hele linie zeer gunstig,” aldus McKay. Zwakte op korte termijn wordt volgens hem “steeds vaker gezien als een koopkans”.
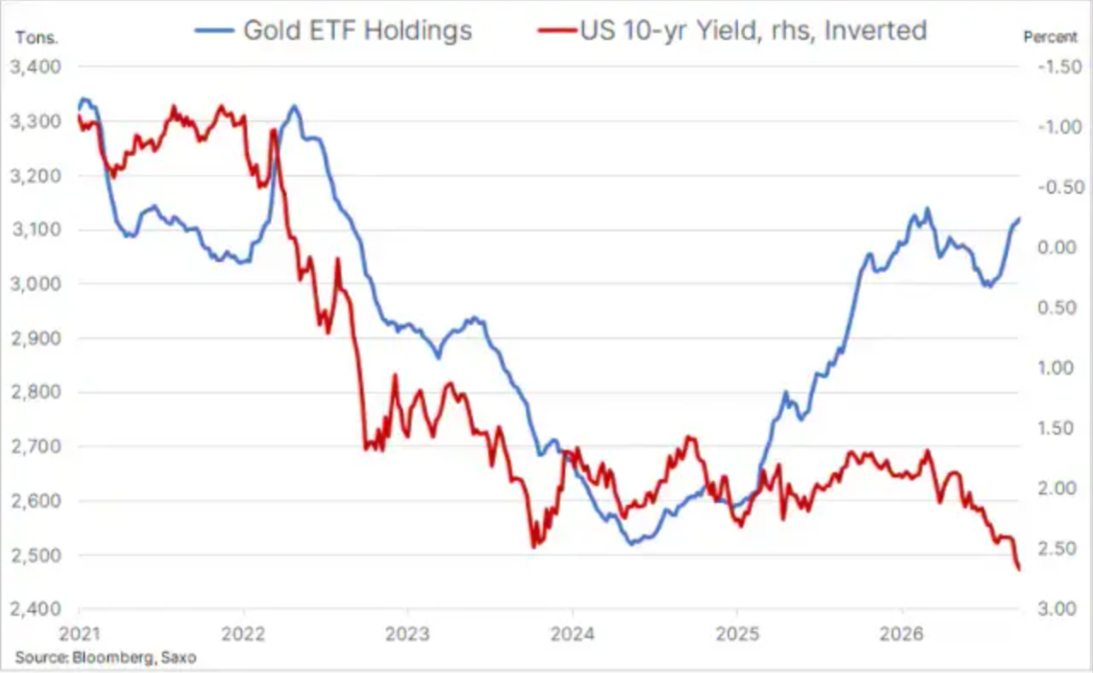 Goud-ETF’s (in tonnen), in de blauwe lijn, nemen toe terwijl de Amerikaanse 10-jaarsrente toeneemt (let op, dit is in rood het geïnverteerde percentage, dus een dalende rode lijn betekent een hogere rente). (Bron: Kitco).
Volgens Saxo Bank-analist Ole Hansen gebeurt er nog iets opvallends. Historisch gezien daalt de goudprijs bij een hogere reële rente op Amerikaanse 10-jaarsstaatsobligaties. Die relatie lijkt echter verbroken te zijn. “De reële rente op Amerikaanse 10-jaarsstaatsobligaties bereikte vrijdag met 2,63% het hoogste niveau in ruim twintig jaar. Dat is 76 basispunten hoger dan aan het begin van het jaar, terwijl het totale vermogen in goudgedekte ETF’s [juist] verder herstelde,” schreef Hansen in een recente analyse.
Dat niet alleen de goudprijs, maar ook goud-ETF’s niet meer gevoelig lijken voor een hogere 10-jaarsrente, is een belangrijk teken. Dit betekent dat ook beleggers belangrijke redenen blijven zien om in goud te stappen.
“Een mogelijke verklaring is de groeiende bezorgdheid over de houdbaarheid van de overheidsfinanciën en de oplopende staatsschuld,” stelt Hansen. “Mogelijk zien beleggers de hogere rentes van obligaties niet langer als een aantrekkelijk alternatief voor goud, maar juist als een signaal van toenemende begrotingsrisico’s, hogere financieringslasten voor overheden en mogelijke druk op de financiële stabiliteit. In dat licht bezien kan goud juist aantrekkelijker worden als belegging buiten het traditionele financiële systeem.”
De komende tijd zijn dit een aantal belangrijke data om in de gaten te houden: