Nederlands
NL


Goedkoop geld lijkt voorlopig te verdwijnen, maar de schulden blijven. De oplopende rentes zetten de Amerikaanse huizenmarkt onder druk en vergroten de zorgen over de Franse overheidsfinanciën. Waarom houdt goud ondertussen opvallend goed stand?
Ook deze week liepen de rentes op staatsleningen verder op. De rente op Amerikaanse staatsobligaties met een looptijd van dertig jaar steeg tot bijna 5,5 procent, het hoogste niveau sinds 2004. Ook de Amerikaanse vijfjaarsrente ligt inmiddels boven de 5 procent. Volgens Bloomberg wordt de stijging aangejaagd door inflatie en de enorme (groeiende) Amerikaanse schuldenberg.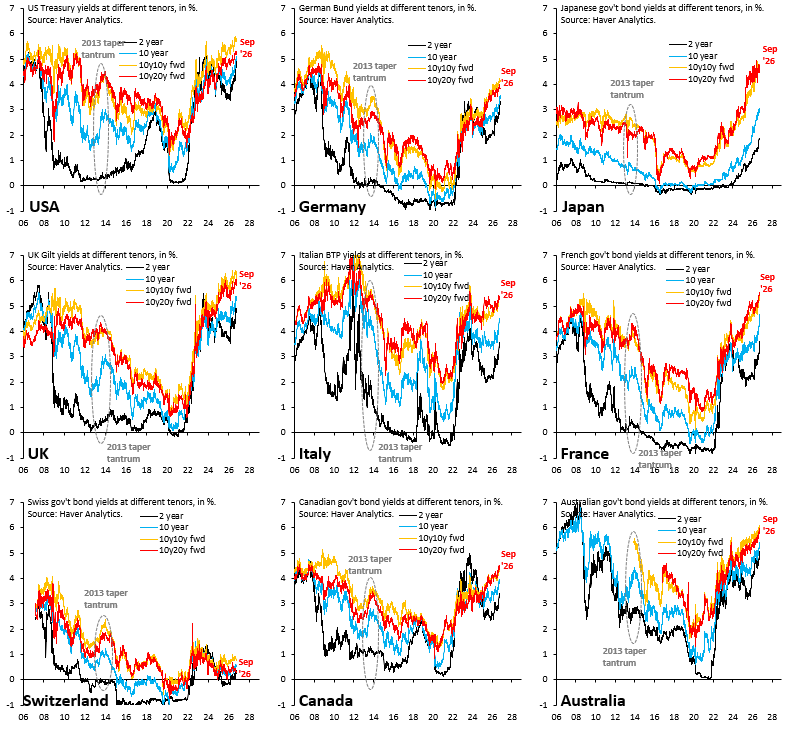
Overzicht verschillende stijgende staatsrentes (bron: Robin Brooks)
In Europa gaat het dezelfde kant op. De rente op Nederlandse tienjarige staatsobligaties lag eind februari nog op ruim 2,7 procent, maar bedraagt inmiddels bijna 3,7 procent. In probleemland Frankrijk gaat het nog harder: daar steeg de tienjaarsrente in slechts drie maanden van 3,5 procent aan het begin van de zomer naar 4,7 procent. Japanse rentes bereikten zelfs het hoogste niveau sinds 1996.
Zulke rentepercentages zijn we niet meer gewend, maar voor 2008 waren ze heel gebruikelijk. Een hele generatie is opgegroeid met lage rentes en heeft dit nog nooit meegemaakt. Het tijdperk van goedkoop geld lijkt voorbij. Mogelijk is er zelfs sprake van een fundamentele verschuiving. “We bevinden ons in een nieuw regime”, zegt Samuel Martinez, portefeuillebeheerder bij Vanguard. Volgens hem zorgt de nadruk van centrale bankiers op inflatiebestrijding ervoor dat handelaren meerdere renteverhogingen inprijzen.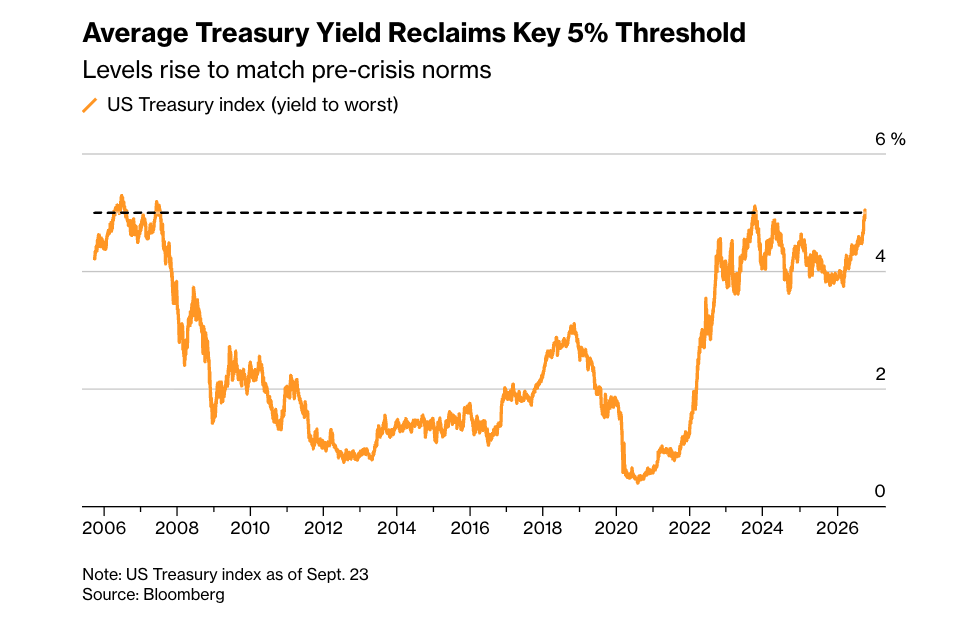
Ontwikkeling gemiddelde rente-index van Amerikaanse staatsobligaties (bron: Bloomberg)
Deze rentestijging is volgens velen een terugkeer naar normaal, maar heeft wel gevolgen voor een economie die gewend is geraakt aan (bijna) gratis geld. Voor mensen met bijvoorbeeld een studie- of creditcardschuld kunnen de rentelasten oplopen. Ook de huizenmarkt kan onder druk komen te staan door duurdere financiering: de Amerikaanse hypotheekrentes liggen inmiddels boven de 7 procent.
In de VS zijn de gevolgen al zichtbaar. De gestegen hypotheekrente dwingt huizenverkopers hun vraagprijzen soms fors te verlagen. Volgens Lawrence Yun, hoofdeconoom van de Amerikaanse makelaarsvereniging National Association of Realtors, moeten kopers en verkopers de hogere rentes accepteren als het ‘nieuwe normaal’.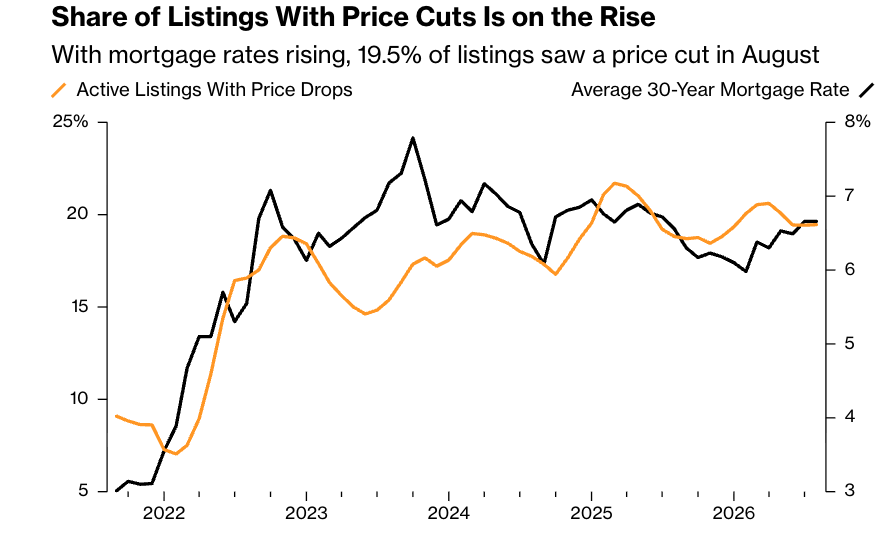
Ontwikkeling hypotheekrente en percentage van de te koop staande woningen waarbij de prijs werd verlaagd (bron: Bloomberg)
De Amerikaanse hypotheekrentes liggen nog ver onder de niveaus van de jaren tachtig, maar de twijfel onder potentiële kopers lijkt toe te nemen. Naast de hogere financieringskosten maken ook de hoge huizenprijzen, gestegen woonlasten en duurdere energie hen terughoudender. Bij bijna een op de vijf te koop staande woningen werd in augustus de vraagprijs verlaagd. Volgens Bloomberg rekenen sommige kopers er inmiddels op dat de stijgende rentes de huizenprijzen verder zullen drukken.
Stijgende rentes zijn normaal gesproken slecht nieuws voor goud: als de reële rente stijgt, worden beleggingen die rente opleveren relatief aantrekkelijker. Toch stort de goudprijs niet in. Sinds de reële rente in april 2022 weer positief werd, is goud juist in prijs gestegen. Volgens In Gold We Trust (IGWT) komt dat doordat centrale banken hun goudreserves uitbreiden. Hun aankopen zijn de belangrijkste aanjager van de goudprijs geworden en bieden tegenwicht aan de hogere rente.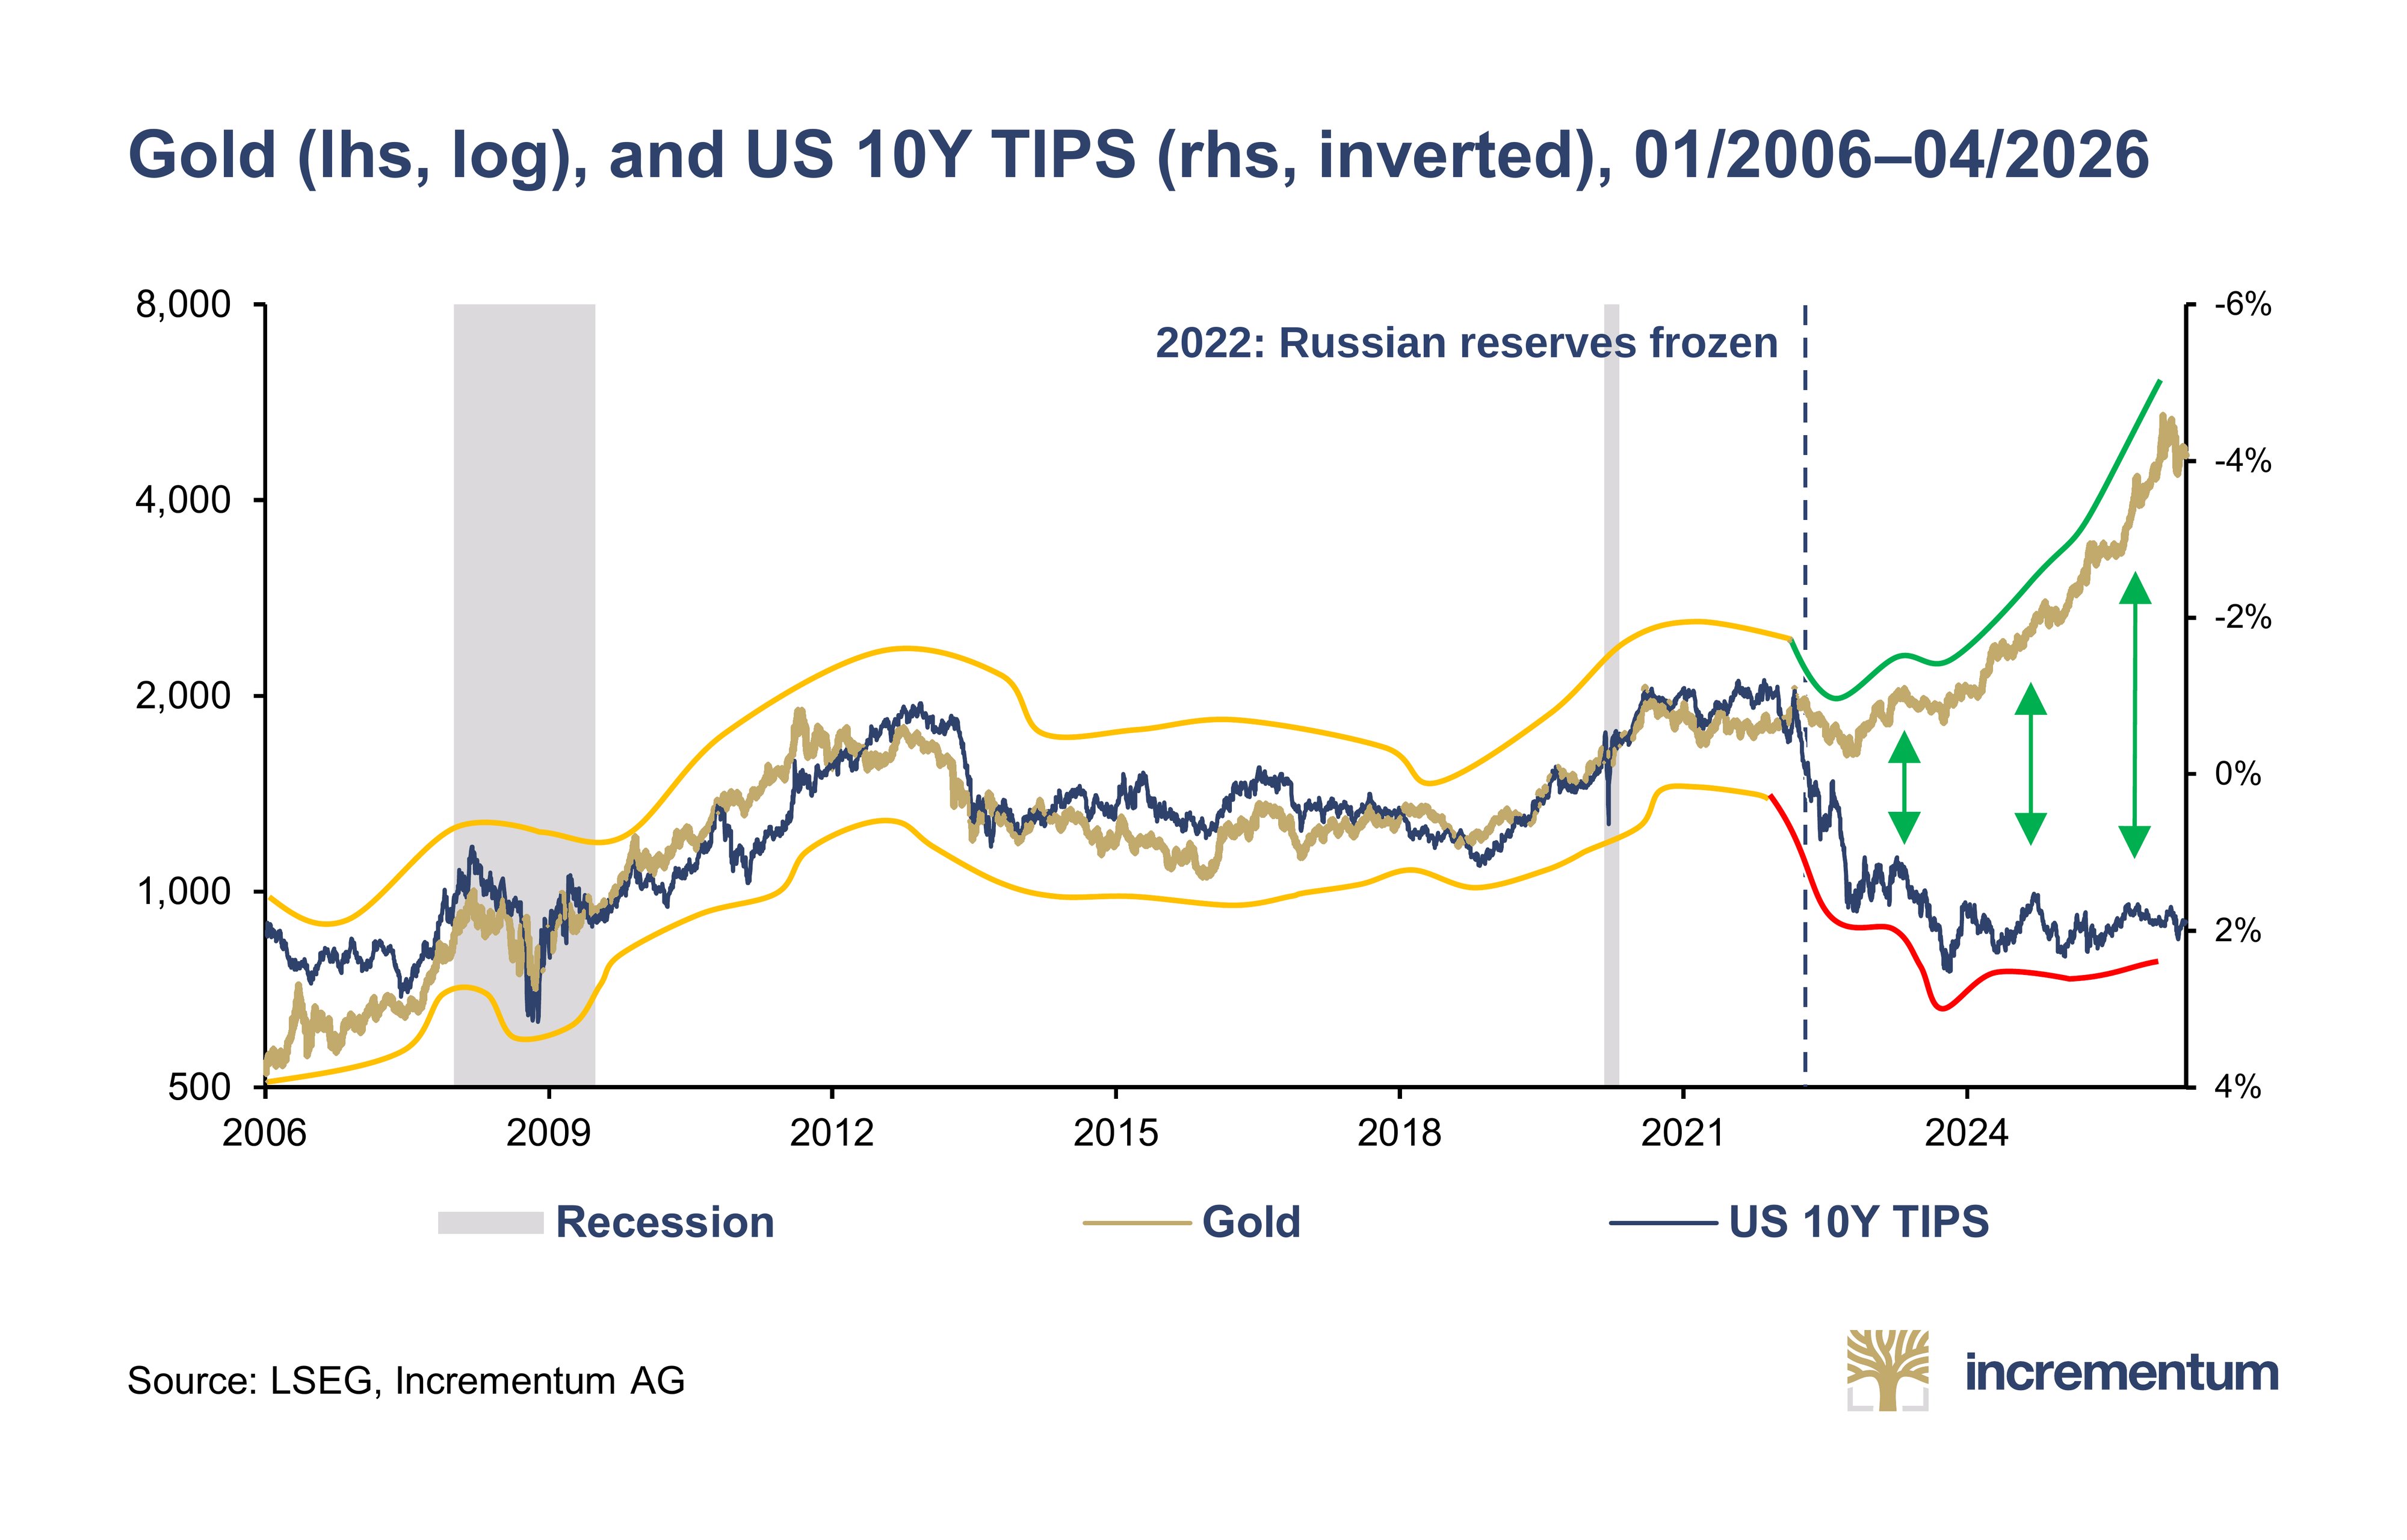
Zowel de goudprijs als de reële rente stijgen (bron: IGWT)
Ole Hansen van Saxo ziet dat goud de ‘stresstest’ van hogere rentes en een sterkere dollar opmerkelijk goed doorstaat. De goudvoorraden van ETF’s naderen bovendien hun piek van februari, toen de goudprijs hoger lag. Hogere rentes zorgen volgens Hansen op korte termijn voor tegenwind, maar kunnen goud op langere termijn juist aantrekkelijker maken. Aanhoudend hoge financieringskosten zetten overheden, bedrijven en andere partijen met veel schulden onder druk. Dat vergroot de zorgen over de houdbaarheid van die schulden en de stabiliteit van het financiële stelsel. Die onzekerheid kan beleggers ertoe bewegen bescherming te zoeken in goud.
Ook de Australische hedgefondsmanager Raphael Lamm ziet de recente daling van de goudprijs als tijdelijk. Hij wijst op de onhoudbare overheidsfinanciën in belangrijke economieën en de toenemende goudaankopen van centrale banken. “De meeste belangrijke aanjagers van de vraag naar goud zullen op middellange termijn intact blijven of zelfs sterker worden”, stelt hij.
Een belangrijke oorzaak van de hierboven beschreven ontwikkelingen is dat overheden hun begrotingstekorten maar niet onder controle lijken te krijgen. Pogingen om de lange rente te drukken, zoals het terugkoopprogramma voor langlopende staatsobligaties van de Amerikaanse minister van Financiën Scott Bessent, kunnen de rente tijdelijk verlagen. Maar ze nemen de onderliggende oorzaken van de rentestijging niet weg, waarschuwt Howard Marks, medeoprichter van Oaktree.
“Je kunt de economische wetten niet negeren en verwachten dat je daar beter van wordt”, aldus Marks. Hij waarschuwt dat de Verenigde Staten niet eindeloos meer kunnen uitgeven dan er binnenkomt zonder hun kredietwaardigheid en het vertrouwen in de dollar en Amerikaanse staatsobligaties op het spel te zetten.
Wie het over hardnekkige begrotingstekorten heeft, komt al snel bij Frankrijk uit. Premier Sébastien Lecornu wil 54 miljard euro bezuinigen. Ook hij ziet meer begrotingsdiscipline als het middel om de oplopende staatsschuld en rente te beteugelen. Naar verwachting bereikt de Franse staatsschuld in 2027 een recordniveau van 121,7 procent van het bruto binnenlands product.
Maar zoals we eerder schreven, is Frankrijk bij vergelijkbare begrotingstekorten en schuldquotes kwetsbaarder dan de Verenigde Staten. De Franse economie groeit immers veel minder hard dan de Amerikaanse. Bovendien heeft Frankrijk grote toekomstige verplichtingen (pensioenen) waarvoor onvoldoende dekking bestaat.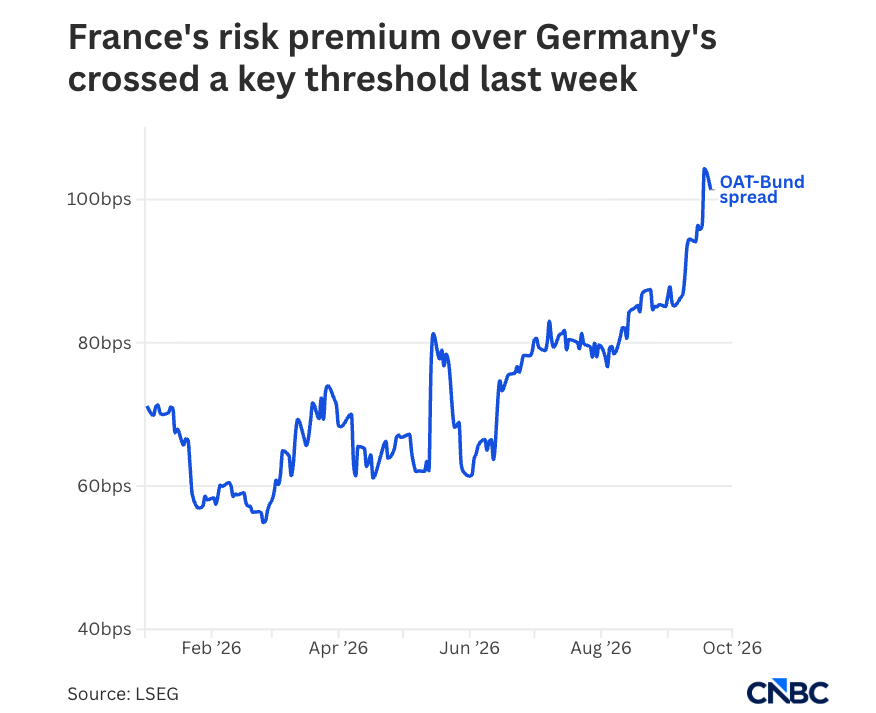
Spread loopt op (bron: CNBC)
De markt lijkt voorlopig weinig vertrouwen te hebben in het slagen van de Franse bezuinigingsplannen. Dit is terecht want er is weinig politieke steun voor bezuinigingen. Met de presidentsverkiezingen van april 2027 in aantocht liep de laatste weken de spread flink op. Dat is het renteverschil tussen Franse en Duitse staatsobligaties met dezelfde looptijd. Beleggers verlangen dus een steeds hogere rentevergoeding om hun geld aan Frankrijk uit te lenen in plaats van aan Duitsland.
Econoom Robin Brooks verwacht dat de ECB uiteindelijk zal ingrijpen als de situatie verder uit de hand loopt. Volgens hem is de centrale bank volledig in de greep geraakt van eurolanden met hoge schulden. Als de ECB de Franse rente kunstmatig drukt, kan dat de druk op Parijs verminderen om te bezuinigen en te hervormen. Het risico is dan dat noodzakelijke maatregelen opnieuw worden uitgesteld en de schuldproblemen verder oplopen.