Nederlands
NL


Jarenlang was lenen in Japan vrijwel gratis, en beleggers maakten daar dankbaar gebruik van. Zij leenden yen tegen een minimale rente en belegden dat geld in markten met een hoger rendement. Deze strategie staat bekend als de yen carry trade. Nu de Japanse rente stijgt, komt die strategie steeds meer onder druk te staan. Ook het ingrijpen van de Bank of Japan op de valutamarkt kan aanzienlijke risico's met zich meebrengen voor deze beleggers. Hoe werkt de carry trade, en wat gebeurt er als beleggers hun posities massaal afbouwen?
Bij een carry trade lenen beleggers geld in een land met een lage rente en beleggen ze dat in landen met een hogere rente, of op obligatie- en aandelenmarkten. De Japanse yen is een van de belangrijkste financieringsvaluta's voor deze strategie. Een belegger leent yen in Japan, wisselt die om voor bijvoorbeeld dollars en investeert het geld in Amerikaanse aandelen of obligaties. Zo profiteert hij van het renteverschil tussen beide landen en van het mogelijk hogere rendement op zijn beleggingen.
Naast het renteverschil speelt ook de wisselkoers tussen de yen en de dollar een belangrijke rol. Een voorbeeld: een belegger leent 10 miljoen yen tegen 0,5% rente. Bij een wisselkoers van 100 yen per dollar ontvangt hij 100.000 dollar. Dat bedrag belegt hij drie jaar lang in Amerikaanse staatsobligaties tegen 3,5% rente, waardoor zijn belegging groeit tot ongeveer 111.000 dollar. Bij een gelijkblijvende wisselkoers is dat circa 11,1 miljoen yen. Verzwakt de yen en stijgt de koers naar 110 yen per dollar, dan levert dezelfde belegging circa 12,2 miljoen yen op. Dat is ruim 1,1 miljoen yen extra rendement.
Jarenlang bleek de yen carry trade bijzonder lucratief. De Japanse rente is sinds het uiteenspatten van de economische zeepbel begin jaren negentig uitzonderlijk laag. De Bank of Japan en de Japanse overheid probeerden de economie jarenlang aan te jagen met ruim monetair beleid en lage rentes, maar dat had lange tijd weinig effect: Japan kampte met langdurige economische stagnatie. Daardoor bleef de rente decennialang laag. Van 2016 tot en met 2024 hanteerde de Bank of Japan zelfs een negatieve beleidsrente.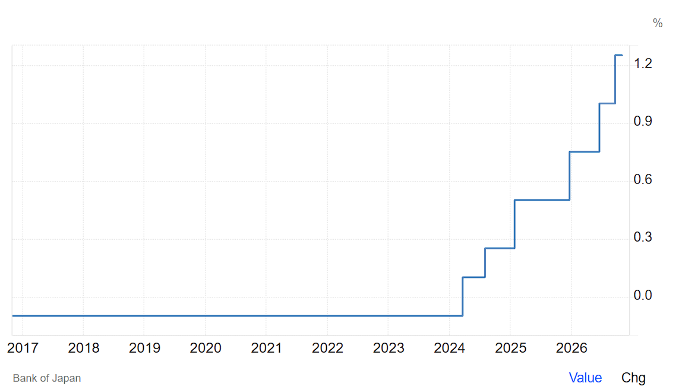
Beleidsrente Bank of Japan (Bron: TradingEconomics)
Tegelijkertijd verzwakte de yen sterk ten opzichte van de dollar en bereikte het laagste niveau in ruim veertig jaar, zo meldt The Japan Times. Dat kwam ten eerste door het grote renteverschil met de Verenigde Staten: dat maakte het aantrekkelijk om yen te lenen en om te wisselen voor dollars, waardoor de verkoopdruk op de yen toenam. Ook zette de stijgende olieprijs de munt onder druk. Japan importeert veel energie, die internationaal voornamelijk in dollars wordt afgerekend. Bij een hogere olieprijs moeten er dus meer yen worden verkocht voor dezelfde hoeveelheid olie. Als laatste maakten de lage economische groei en de beperkte binnenlandse rendementen buitenlandse beleggingen aantrekkelijker voor investeerders.
Al deze omstandigheden maakten de yen carry trade bijzonder aantrekkelijk. De extreem lage rente maakte lenen goedkoop, terwijl de zwakke yen beleggers bovendien extra rendement opleverde.
Toch lijkt er een einde te komen aan het tijdperk van vrijwel gratis geld. Japan kampte jarenlang met zeer lage inflatie, maar sinds 2022 is dat veranderd. De inflatie liep op en lag geruime tijd boven de doelstelling van 2%. De Bank of Japan zag zich daarom genoodzaakt de rente te verhogen. Na verhogingen in juni en september kwam de beleidsrente uit op 1,25%, het hoogste niveau in 31 jaar. Inmiddels beweegt de inflatie weer richting de 2%, maar analisten verwachten dat de centrale bank de rente verder zal verhogen. Volgens Reuters kan de volgende renteverhoging al in december plaatsvinden.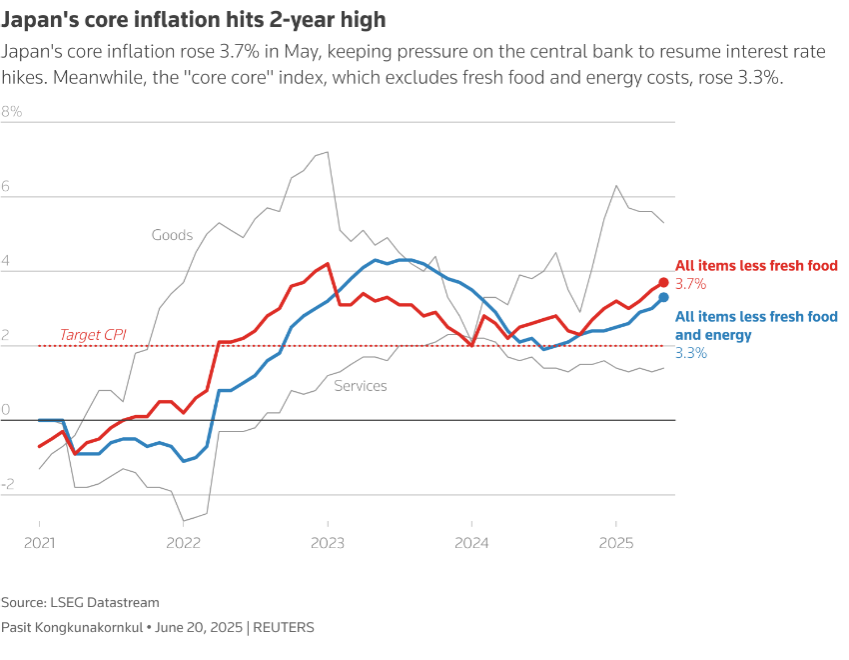
Ook op de valutamarkt probeerden de Japanse autoriteiten de yen te ondersteunen. In juli verkochten zij dollars om yen terug te kopen, waarna de yen de grootste stijging liet zien sinds februari. Tegelijkertijd trekt de Japanse economie langzaam aan. Stijgende lonen en hogere bedrijfswinsten stimuleren de binnenlandse consumptie en investeringen. Nu de negatieve rente tot het verleden behoort en de yen voorzichtig aan kracht wint, veranderen de omstandigheden voor beleggers die de carry trade gebruiken.
Zoals eerder benoemd, kan een zwakke yen extra rendement opleveren voor beleggers in de carry trade. Dit mechanisme werkt echter ook andersom. Stijgt de yen of dalen de aandelenkoersen, dan krijgen beleggers die met geleend geld investeren te maken met margin calls (oproepen om extra zekerheid te storten). De waarde van hun buitenlandse beleggingen daalt dan ten opzichte van de yenlening die zij moeten terugbetalen. Zij worden dan gedwongen aandelen en obligaties te verkopen om aan hun verplichtingen te voldoen. Wanneer zij de dollars vervolgens omwisselen voor yen om hun leningen af te lossen, ontstaat er extra vraag naar de yen. Dat versterkt de yen verder en versnelt de afbouw van de carry trade. Zo kan zelfs een relatief kleine stijging van de yen een kettingreactie veroorzaken, met grote schommelingen op de internationale financiële markten als gevolg.