Nederlands
NL


Vorige week vrijdag brak de Franse tienjaarsrente door de grens van 5 procent. Volgens econoom Robin Brooks bevindt Frankrijk zich inmiddels in een schuldencrisis. Hoe staat Frankrijk er een week later voor? We kijken naar de twee Franse hoofdrolspeelsters.
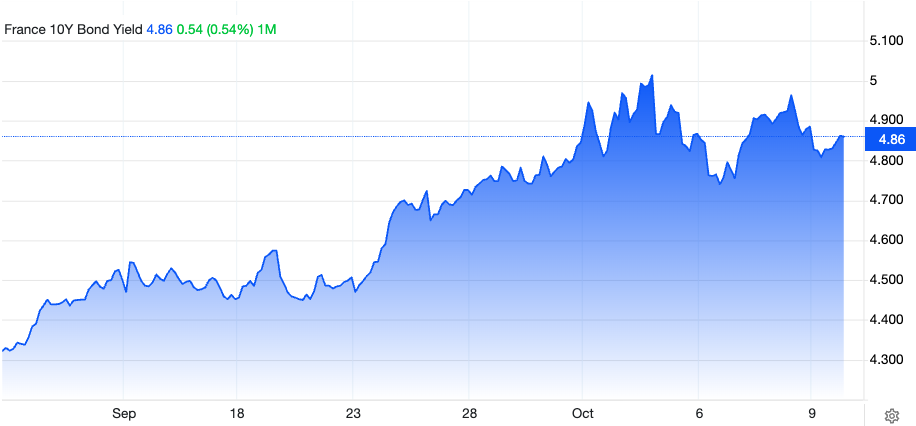 Ontwikkeling Franse tienjaarsrente afgelopen maand (bron: tradingeconomics)
Er is iets gebeurd dat tot enkele jaren geleden nog zeer onwaarschijnlijk werd geacht. De Franse tienjaarsrente stond begin deze zomer nog net boven de 3,5 procent, maar is zoals u weet sindsdien fors gestegen. Inmiddels ligt deze aanzienlijk hoger dan de Italiaanse: op vrijdag 9 oktober bedroeg het verschil zo’n 30 basispunten. Obligatiebeleggers verlangen daarmee de hoogste extra vergoeding voor het aanhouden van Franse staatsobligaties ten opzichte van Italiaanse sinds de invoering van de euro. Ook de spread tussen Frankrijk en Duitsland is sinds het begin van de zomer fors gestegen: van ongeveer 70 basispunten naar circa 138 basispunten op vrijdagmiddag 9 oktober.
Frankrijk wordt door beleggers afgestraft omdat het zijn schuldquote van bijna 120 procent van het bbp niet lijkt te gaan verlagen. Italië wordt juist beloond voor jaren van bezuinigingen. Dat land gold lange tijd als het schoolvoorbeeld van hoe het niet moest. In juli 2012, op het hoogtepunt van de schuldencrisis in de eurozone, lag de Italiaanse tienjaarsrente nog ruim 400 basispunten boven die van Frankrijk. Inmiddels zijn de rollen omgedraaid en lijkt Frankrijk zijn positie als het nieuwe probleemgeval van de eurozone steeds nadrukkelijker te bevestigen.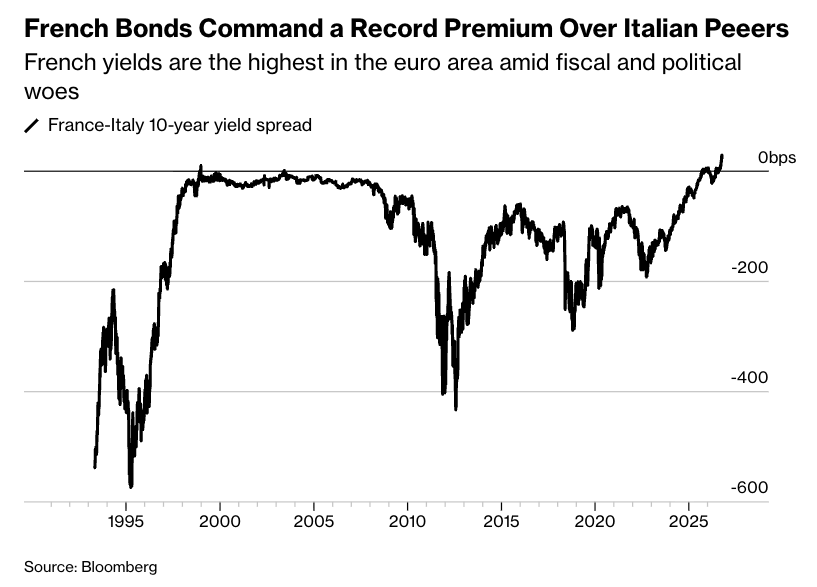
De spread tussen de Franse en Italiaanse tienjaarsrente (bron: Bloomberg)
De markt werd toch wat zenuwachtig van de snelheid waarmee de Franse rente steeg. In onze podcasts, onder meer die met Han de Jong, bespreken we regelmatig dat de ECB de renteverschillen binnen de eurozone niet te ver wil laten oplopen. De verwachting is dat de ECB Frankrijk uiteindelijk te hulp zal schieten.
Volgens Han de Jong zal de ECB hiervoor waarschijnlijk het Transmission Protection Instrument (TPI) inzetten. Daarmee kan de centrale bank gericht bestaande staatsobligaties van een euroland kopen bij beleggers. Die extra vraag ondersteunt de obligatiekoersen en drukt de rente. Het instrument is volgens de ECB bedoeld om ongerechtvaardigde, wanordelijke marktbewegingen tegen te gaan die de doorwerking van het monetaire beleid binnen de eurozone bedreigen. Dit kan dan ook ten koste gaan van de inflatiebestrijding en koopkracht van uw spaargeld.
Christine Lagarde, de president van de ECB en zelf afkomstig uit Frankrijk, deed donderdag de eerste verbale interventie om de Franse rente te begrenzen. Tijdens een vergadering met ministers van Financiën uit de eurozone in Luxemburg zou ze hebben gezegd dat de ECB over de instrumenten beschikt om ongerechtvaardigde, wanordelijke marktdynamiek tegen te gaan. Zo’n boodschap geef je natuurlijk niet zonder aanleiding. Op de eerste grafiek ziet u op donderdag de Franse rente weer wat dalen.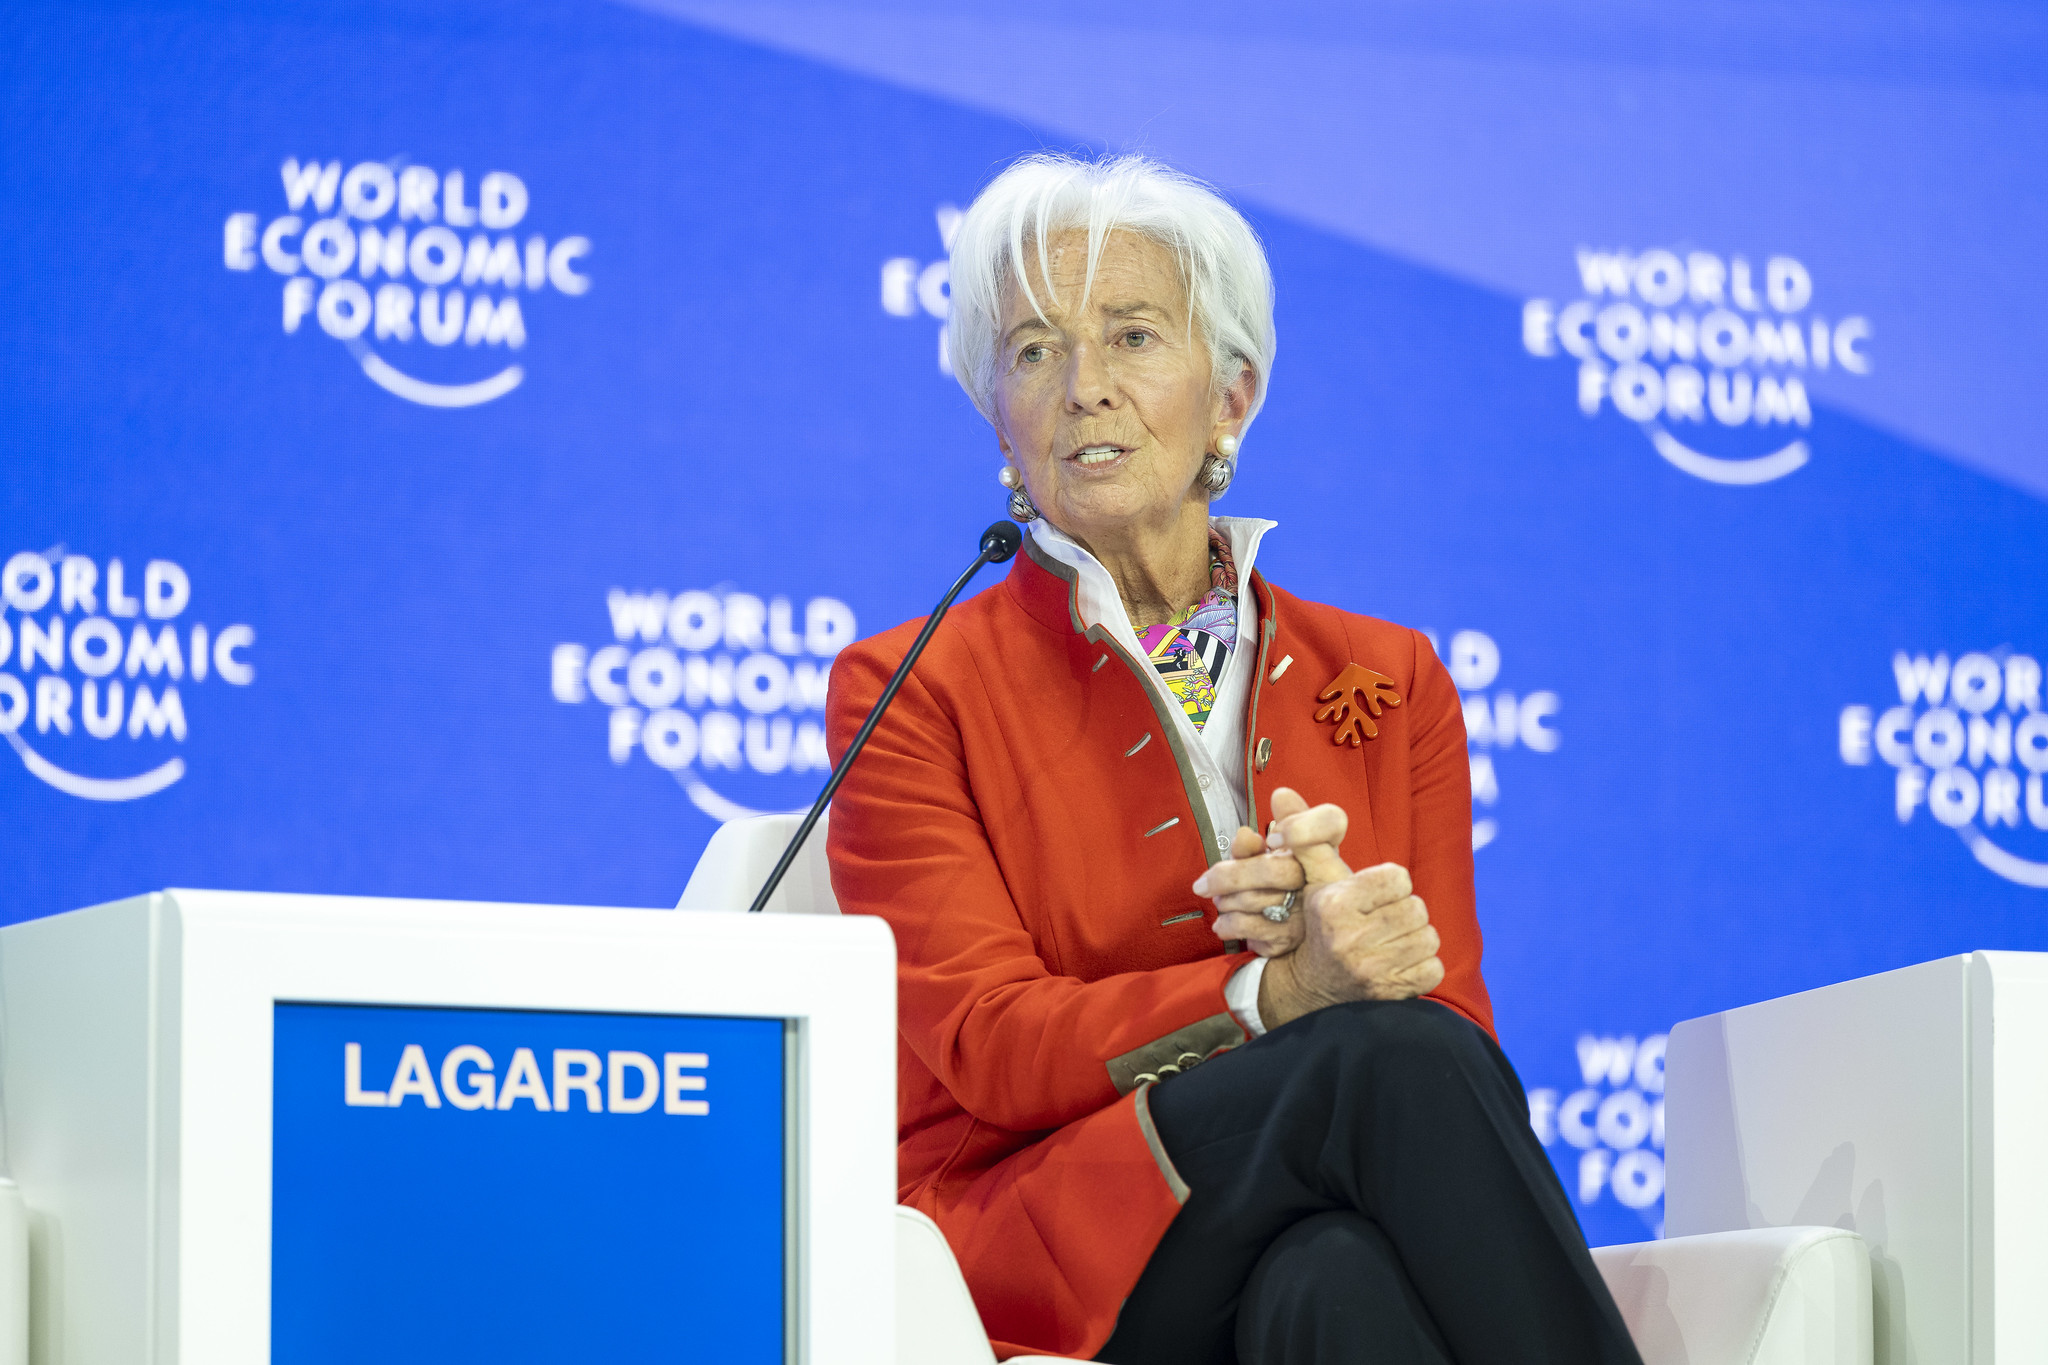
Christine Lagarde (bron: WEF)
Robin Brooks trekt hierbij al de vergelijking met de beroemde ‘whatever it takes’-uitspraak van de toenmalige Italiaanse ECB-president Mario Draghi. Die beloofde tijdens de eurocrisis in 2012 alles te doen wat nodig was om de euro te redden (en de Italiaanse rente te drukken). Brooks zegt er niet aan te twijfelen dat de ECB bij een verdere rentestijging zal ingrijpen.
Brooks schrijft dat de ECB het voorkomen van schuldencrises noodzakelijk acht voor haar eigen voortbestaan. Daarom zal de centrale bank volgens hem altijd de rentes begrenzen zodra de situatie ernstig genoeg wordt. In een blog beschrijft hij stap voor stap hoe de komende crisis in de eurozone naar zijn verwachting zal verlopen. Alleen een snel einde aan de oorlog met Iran en een daling van de olieprijzen kunnen dit scenario volgens Brooks nog voorkomen. Maar ook dan is het natuurlijk maar de vraag of het de Fransen lukt om te hervormen.
De rechtse presidentskandidaat Marine Le Pen gaat momenteel aan kop in de peilingen. Mocht zij president worden, dan betekent dat echter niet automatisch dat Frankrijk een economisch rechts beleid met strikte begrotingsdiscipline gaat voeren. Ondanks haar voorstel om via een referendum het terugdringen van het begrotingstekort in de Franse grondwet te verankeren, blijft twijfel gerechtvaardigd.
Le Pen is namelijk ook voorstander van pensionering op 62- of zelfs 60-jarige leeftijd. Dit terwijl pensioenen een gigantische kostenpost zijn voor Frankrijk. Bijna een kwart van de totale Franse overheidsuitgaven ging in 2025 naar pensioenen. De pensioenuitgaven bedroegen €422 miljard, oftewel 14,1% van het bbp. Ook heeft Le Pen aangegeven Frankrijk voor 2050 klimaatneutraal te willen maken. Wordt vervolgd!