Nederlands
NL


Terwijl alle aandacht uitgaat naar de staatsschulden, blijft een veel grotere schuldenberg grotendeels buiten beeld: die van huishoudens. In Nederland liggen deze private schulden een stuk hoger dan de staatsschuld. De Nederlandsche Bank waarschuwde al eerder dat te hoge schulden een risico vormen voor de economie, en nu de rente hoog blijft, voelen steeds meer huishoudens dat in hun portemonnee. Hoe groot is dit risico, en wat betekent dit voor huishoudens en de economie?
Nederland kent ten opzichte van andere landen een vrij stabiele staatsschuld. Als een van de weinige landen blijft het met een staatsschuld van 44,4% van het bbp binnen de afgesproken begrotingsregels van de Europese Unie. Aan de andere kant hebben de Nederlandse huishoudens wel een van de hoogste private schulden. Zo schrijft De Nederlandsche Bank dat Nederlanders koplopers zijn in hypotheekschuld. De totale hypotheekschuld bedroeg eind 2025 ruim 890 miljard euro. DNB benoemt dat de voornaamste reden van deze hoge schulden de oververhitte woningmarkt is. Huishoudens nemen steeds meer financieel risico om een huis te kunnen financieren: starters op de woningmarkt lenen bovendien het vaakst het maximaal toegestane bedrag ten opzichte van hun inkomen. Hoewel er regels gelden voor maximale leenbedragen, houden sommige huishoudens alsnog weinig financiële ruimte over.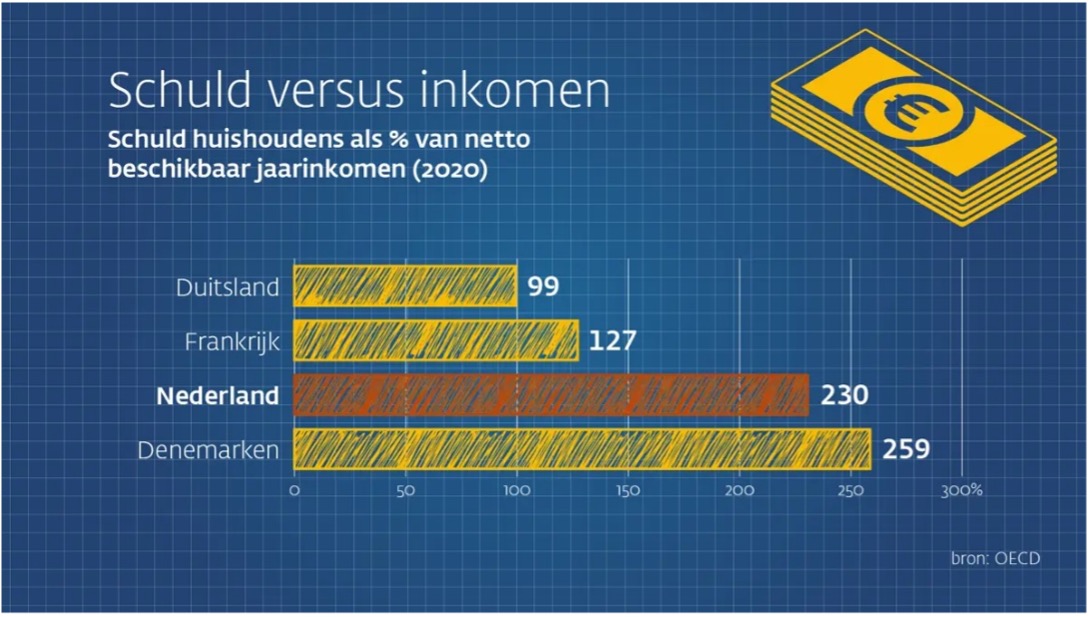
Schuld versus inkomen.(Bron: De Nederlandsche Bank)
Dit leidt tot economische risico’s. Huishoudens die veel lenen en een groot deel van hun inkomen hieraan kwijt zijn, kunnen financiële tegenvallers, zoals werkloosheid, minder goed opvangen. DNB meldt ook dat bij maximale financiering een daling van huizenprijzen een risico vormt. Het huis kan snel 'onder water' komen te staan, waarbij de schuld meer waard is dan het huis. Als het huis in die periode verkocht moet worden blijft er een restschuld over. Ook buiten huishoudens heeft het impact op de economie. Doordat er zo veel geleend wordt schommelt onze economie en huizenprijzen sterker dan die in andere landen. In goede economische periodes kunnen we extra veel lenen en stijgen de huizenprijzen. Dit zorgt ook voor het zogenoemde wealth effect: mensen gaan meer uitgeven als hun vermogen, zoals aandelen en huizen, in waarde stijgt, zelfs als hun inkomen gelijk blijft. Doordat mensen minder sparen en meer uitgeven, groeit de economie harder. Andersom werkt dit effect ook: als aandelen of huizenprijzen dalen, gaan mensen minder uitgeven en kan de economie een extra klap krijgen, zoals tijdens de eurocrisis van 2009–2013.
Ook zijn de rentes de afgelopen jaren flink gestegen. De hypotheekrente bedroeg in 2021 nog 1,05% en is inmiddels opgelopen tot ongeveer 4,1%. De Hypotheker deed onderzoek naar de impact van de gestegen rente op de maandlasten. Hoewel 76% in 2016-2021 een rentevaste periode van 16 jaar of langer heeft afgesloten, krijgen ze na afloop van die periode hogere maandlasten. De Hypotheker heeft verschillende situaties doorgerekend. Bij een hypotheek van €450.000 (€250.000 annuïtair en €200.000 aflossingsvrij) met een rente die stijgt van 2,4% naar 4,05%, stijgen de bruto maandlasten van €1.375 naar €1.805 en de netto maandlasten van €1.116 naar €1.322. De netto lasten worden door de extra hypotheekrenteaftrek vooralsnog gedrukt.
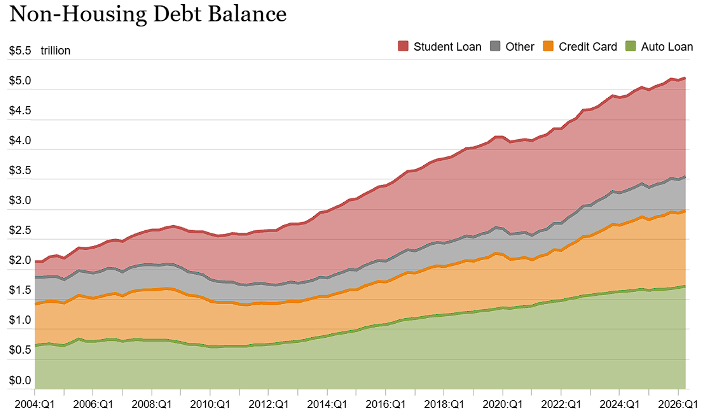
Niet huis gerelateerde schulden VS.(Bron: newyorkfed.org)
Waar de private schulden van Nederlandse huishoudens vooral uit hypotheken bestaan, hebben Amerikanen daarbuiten ook forse andere schulden. Studieleningen nemen daarbij flink toe. Klassiek gaan mensen meer lenen als de rente laag is en als het vertrouwen in de economie hoog is. Opvallend genoeg daalt het consumentenvertrouwen in de VS sinds 2022 continu. Schulden maken hoeft zeker niet negatief te zijn. Als het vertrouwen in de economie toeneemt besluiten mensen vaker om langetermijnverplichtingen aan te gaan zoals een hypotheek. Aan de andere kant is het een slecht teken als er leningen worden afgesloten om het inkomen aan te vullen.
Dat laatste lijkt eerder het geval. De achterstallige betalingen bij creditcards nemen sinds 2022 flink toe en geven een sprekend kijkje in de portemonnee van de Amerikaan.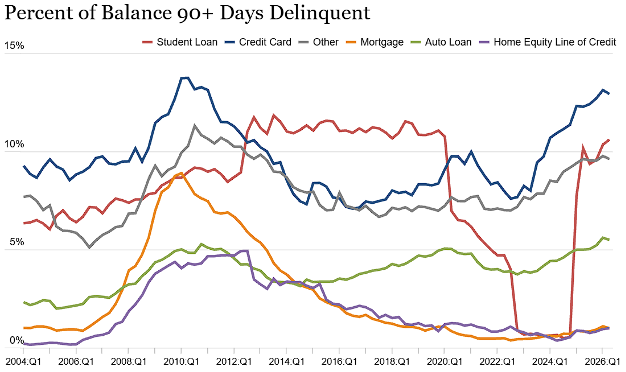
Achterstallige betalingen VS
Hoewel de aandacht tegenwoordig vooral uitgaat naar staatsschulden, vormen ook hoge private schulden van huishoudens een risico voor de economie. Bij stijgende rentes kunnen de maandlasten toenemen, terwijl huishoudens met hoge schulden kwetsbaarder zijn voor economische tegenslagen. Hoge schulden hoeven niet per definitie problematisch te zijn, maar schulden die niet bijdragen aan toekomstige inkomsten en productiviteit zijn zorgelijk. Waarbij vooral het stijgende aantal betalingsachterstanden inzicht geeft in de financiële druk die huishoudens ervaren.